当サイトの記事は編集部が厚生労働省・総務省などの公的機関の公開情報と各社の公式情報、読者の声を調べて独自に執筆しています。制度や求人の条件は変わることがあるため、最新の情報は公式サイトで確認してください。当サイトの一部の記事には就職支援サービスへのリンク(広告)を含みます。
実家で暮らしながらバイトをしていると、『扶養内で働いた方がいいの?』『どこまで稼いだら外れるの?』と気になりますよね。親から「扶養を外れないでね」と言われて、シフトを調整している方もいるはずです。
結論から言うと、フリーターの扶養は「税金の扶養」と「健康保険の扶養」の2つに分けて考えると、ぐっと分かりやすくなります。それぞれ金額の目安と、外れた時に起きることが違うからです。
この記事を読めば、2026年分の年収の壁ごとに何が変わるのかと、扶養から外れる時の手続きが分かります。
フリーターの扶養は2種類ある
「扶養」には、親の税金が安くなる「税金の扶養(扶養控除)」と、親の健康保険に入れる「健康保険の扶養」の2つがあります。名前は同じでも、見る金額も、外れた時に困る人も違います。
『扶養って1つじゃないの?』と思った方も多いですよね。実は、扶養という言葉は2つの別の制度をまとめて呼んでいるんです。
まずは、2つの違いを表で見てみましょう。
- 親の所得税や住民税が安くなる仕組み
- 子の年収(給与だけ)で判定する
- 外れると親の税金が増えることがある
- 判定するのは国税庁などのルール
- 親の健康保険に子も入れる仕組み
- 子の年間収入の見込みで判定する
- 外れると自分で健康保険に入る
- 判定するのは親の勤め先の健康保険
| 比べること | 税金の扶養 | 健康保険の扶養 |
|---|---|---|
| 何が得になるか | 親の税金が軽くなる | 自分の保険料がかからない |
| 2026年分の主な目安 | 給与だけなら年収136万円以下 | 年間収入130万円未満(19歳以上23歳未満は150万円未満) |
| 外れた時に負担が増える人 | 親 | 自分 |
| 確かめる先 | 国税庁・親の勤め先 | 親の勤め先の健康保険 |
税金の目安は国税庁、健康保険の目安は日本年金機構の情報をもとにしています。制度は変わることがあるので、最新は各公式サイトで確かめてみてください。
今どちらの扶養に入っているかを確かめる
自分が今どの扶養に入っているかは、親に聞くのがいちばん早いです。健康保険の扶養なら、親の健康保険の加入者であることが分かる書類(保険証など)に自分の名前があるかで分かります。
税金の扶養は、親が勤め先に出す扶養控除等申告書に子の名前を書いているかで決まります。『自分は扶養に入っているはず』と思い込まず、一度親と一緒に確かめてみてください。
年金は扶養とは別に考える
『扶養に入っていれば、年金も払わなくていいの?』という声もよく聞きます。ここは間違えやすいところです。
親の健康保険の扶養に入っていても、20歳以上のフリーターは自分で国民年金に加入します。年金の手続きはフリーターの国民年金で紹介しています。
年収の目安ごとに変わること
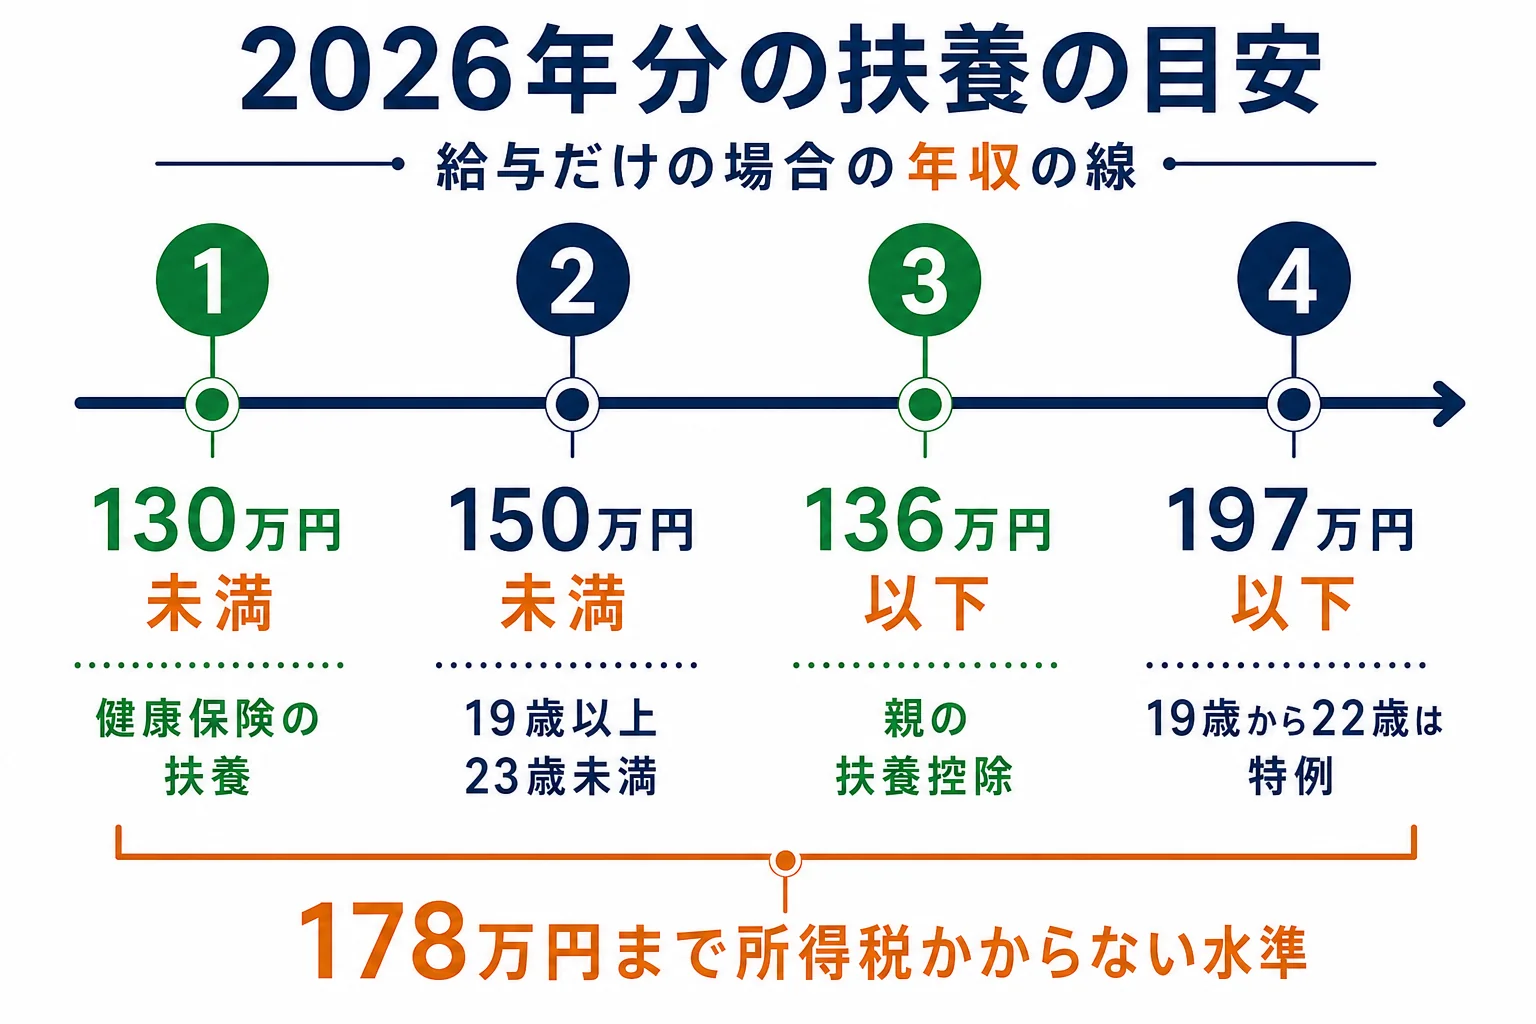
給与だけのフリーターの場合、2026年分は年収の目安ごとに、健康保険の扶養、親の扶養控除、自分の所得税の扱いが変わります。どの線が自分に関わるかを知っておきましょう。
『結局、いくらまでなら大丈夫なの?』というのが一番知りたいところですよね。2026年分の目安を、年収の低い順に並べました。
| 年収の目安(給与だけ) | 健康保険の扶養 | 親の扶養控除(税) | 自分の所得税 |
|---|---|---|---|
| 130万円未満 | 入れる(原則) | 対象 | かからない水準 |
| 130万円以上150万円未満 | 19歳以上23歳未満なら入れる。それ以外は外れる | 136万円以下なら対象 | かからない水準 |
| 150万円以上178万円以下 | 外れる | 136万円を超えているので外れる。19〜22歳は197万円以下まで特定親族特別控除 | かからない水準 |
| 178万円を超える | 外れる | 19〜22歳は197万円以下まで特定親族特別控除 | かかり始める |
所得税の目安は、令和8年度の税制改正で、給与だけの人は2026年分は年収178万円までかからない水準になったことによります(基礎控除104万円と給与所得控除74万円の合計。国税庁・財務省)。
親の扶養控除の対象となる子の所得要件も、2026・2027年分は給与だけなら年収136万円以下に変わりました(改正前は123万円以下。国税庁)。2028年分以後は額が変わる予定なので、最新は国税庁で確かめてみてください。
扶養内で働く時の月の目安を出してみる
年収の目安が分かったら、月にどれくらいまで働けるかに直しておくと、シフトを組みやすくなります。例えば、130万円未満に収めたいなら、12で割って月10万8千円ほどが1つの目安です。
時給1,200円の場合(例)なら、月に90時間ほどになります。週に直すと20時間前後なので、勤め先の社会保険の条件とも近いところにあるんです。
ただし、交通費の扱いやボーナスの有無で、年間収入の数え方が変わることがあります。細かい数え方は、親の勤め先の健康保険で確かめてみてください。
年齢で変わる2つのこと
19歳以上23歳未満のフリーターは、ほかの年齢と比べて扶養の目安が広くなっています。健康保険の扶養は、扶養認定日が令和7年10月1日以降なら150万円未満で判定します(日本年金機構)。
税金では、19〜22歳の子が年収136万円を超えても197万円以下なら、親は特定親族特別控除を受けられます(国税庁)。健康保険の年齢は、その年の12月31日時点で判定する点も押さえておきましょう。
ここでの所得税の目安は、給与だけで、ほかの控除を考えない場合です。社会保険料控除など、ほかの控除によって実際の税額は変わります。
扶養とは別に、勤め先の社会保険に入ることも
扶養の金額に届いていなくても、勤め先で週の所定労働時間が20時間以上で学生ではないなどの条件を満たすと、勤め先の社会保険に入ります(日本年金機構)。その場合は、親の健康保険の扶養からは外れます。
賃金の条件(月額8.8万円以上)は、2026年10月に撤廃予定とされています(厚生労働省)。加入の条件はフリーターの健康保険と社会保険で詳しく紹介しています。
扶養から外れると、誰に何が起きる?
税金の扶養から外れると、親の所得税や住民税が増えることがあります。健康保険の扶養から外れると、自分で国民健康保険か勤め先の社会保険に入って、保険料を払うことになります。
『扶養を外れると親の税金が上がる、で合っている?』という相談も多いです。結論から言うと、それは税金の扶養の話としては合っています。
ただし、それだけではありません。健康保険の扶養から外れると、今度は自分の保険料の負担が始まります。
親と話す時に伝えたいこと
扶養の話は、親にとっても税金や手続きに関わることです。話す時は、次のように具体的に伝えると、お互いに確かめやすくなります。
「来月から週30時間に増やすつもりで、今年の年収は160万円くらいになりそう。扶養はどうなるか、会社で聞いてもらえる?」
『親に言いにくい』と感じる方もいますよね。でも、黙っていてあとで手続きをやり直すより、先に伝えておく方がお互いに楽なんです。
外れた時に起きることの一覧
| 外れる扶養 | 親に起きること | 自分に起きること |
|---|---|---|
| 税金の扶養 | 扶養控除が受けられず、税金が増えることがある | 特にない(所得税は自分の年収で決まる) |
| 健康保険の扶養 | 親の健康保険で外れる手続きをする | 国民健康保険か勤め先の社会保険に入り、保険料を払う |
国民健康保険の保険料(税)は、前年の所得などで計算し、市区町村ごとに違います(厚生労働省資料)。具体的な額は、お住まいの市区町村で確かめてみてください。
「どこまで稼げば損しないか」の考え方
扶養から外れて損をしないかは、増える手取りと、増える負担を並べて比べると分かります。考え方の手順はこうです。
- 扶養内で働いた場合の年収の見込みを出す
- 扶養を外れて働いた場合の年収の見込みを出す
- 外れた場合に自分で払う保険料を市区町村や勤め先で確かめる
- 親の税金がどれくらい増えるかを親と一緒に確かめる
- 増える手取りから増える負担を引いて、残るかを見る
例えば、時給1,200円で週20時間から週30時間に増やす場合(例)、年に50週働くと、年収は120万円から180万円に増えます。ここから自分で払う保険料や、親の税金の増加分を引いて比べてみてください。
数字だけでなく、勤め先の社会保険に入って厚生年金や休んだ時の手当などの保障が付くかどうかも、比べる材料になります。
扶養から外れる時の手続き
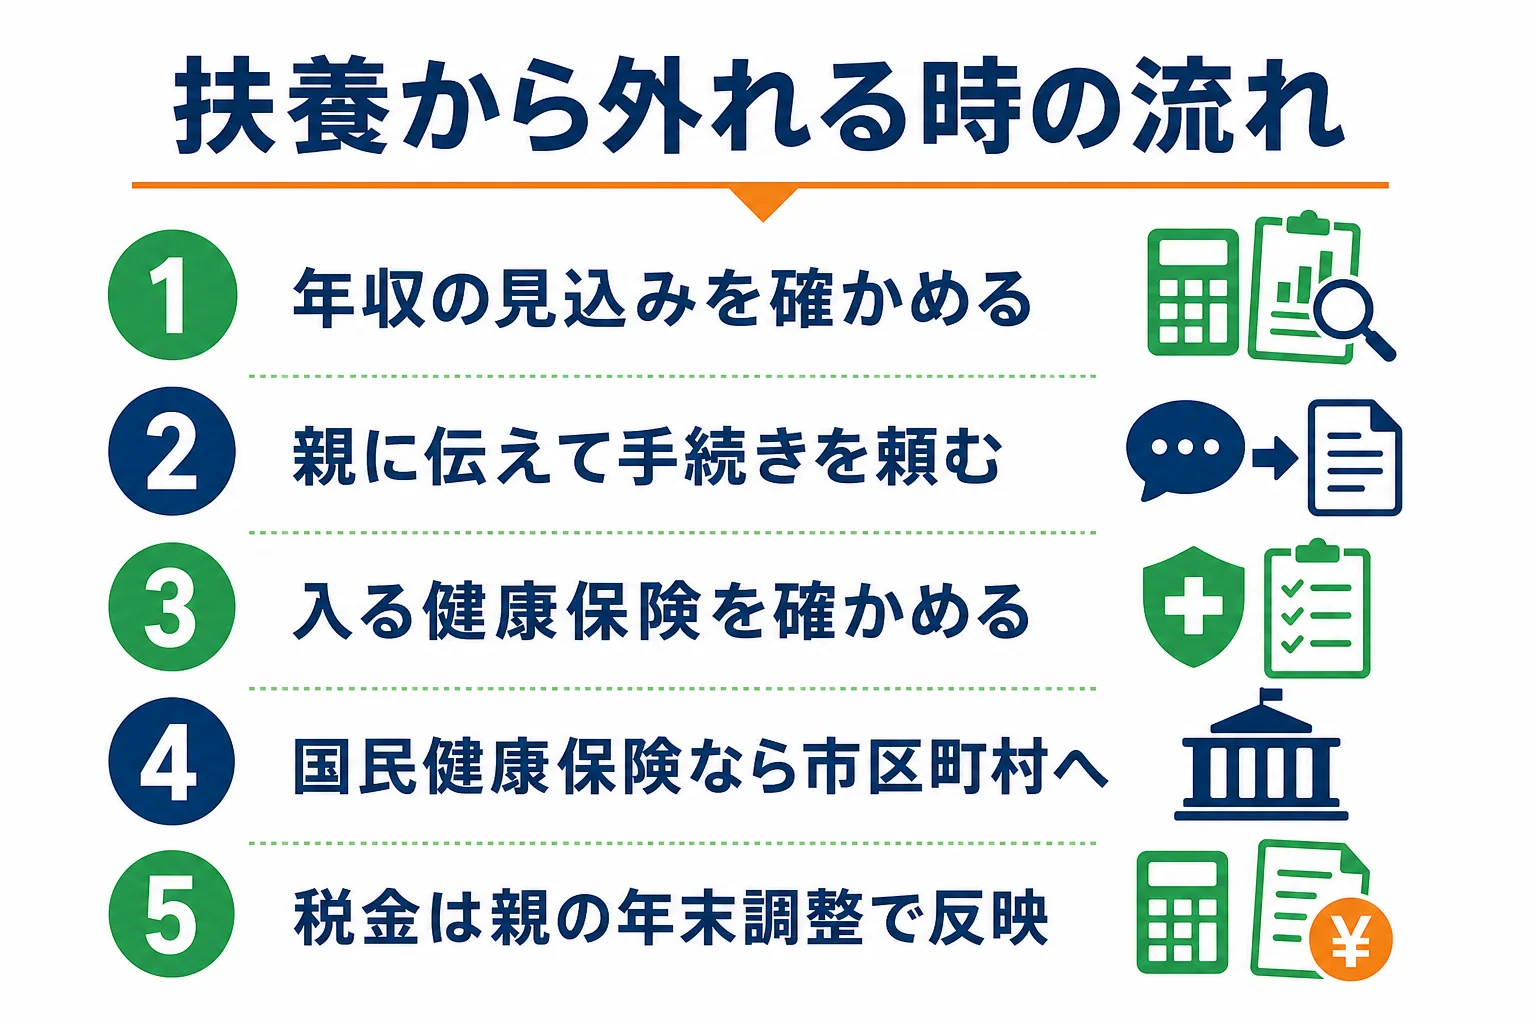
扶養の手続きは、親の勤め先を通して行います。収入が増えて扶養の目安を超えそうだと分かったら、早めに親に伝えておきましょう。
『外れる手続きって、自分でするの?』と思いますよね。健康保険の扶養も税金の扶養も、手続きの中心は親の勤め先になります。
- 年収の見込みが目安を超えそうか確かめる
- 親に伝えて、親の勤め先で手続きをしてもらう
- 勤め先の社会保険に入るか、国民健康保険に入るかを確かめる
- 国民健康保険なら、市区町村で加入の手続きをする
- 税金の扶養は、親の年末調整や確定申告で反映してもらう
場面ごとの手続き
| 場面 | 健康保険 | 税金 |
|---|---|---|
| 勤め先の社会保険に入った | 親の健康保険の扶養から外れる手続き | 年収の見込みで親の扶養控除の対象か確かめる |
| 収入が増えて扶養の目安を超えた | 外れる手続きをして、国民健康保険などに入る | 親の年末調整などで扶養から外す |
| 正社員として就職した | 勤め先の社会保険に入り、親の扶養から外れる | 年収の見込みで判断する |
| 新卒で就職してすぐ辞めた | 辞めたあとの収入の見込みで、再び扶養に入れるか確かめる | その年の年収の合計で判断する |
手続きが遅れると、あとでやり直しが必要になることもあります。親と話す時は、「来月からシフトが増えて、年収が○万円くらいになりそう」と、具体的な見込みを伝えると話が早いです。
一人暮らしで住民票を移しても、それだけで扶養が外れるわけではありません。別居している時の扶養の扱いは健康保険ごとに確かめが必要なので、親の勤め先の健康保険に聞いてみてください。
フリーターの扶養でよくある相談
フリーターの扶養では「扶養内で働くのはおかしいか」「月の給料が増えた月があるとどうなるか」「親の税金への影響」の相談が多く見られます。個別の事情は親の勤め先や税務署、市区町村で確かめてみてください。
フリーターが扶養内で働くのはおかしい?
おかしいことではありません。実家暮らしで、まずは扶養内で働きながら次の道を考える、という方はたくさんいます。
ただ、扶養内の収入だと、一人暮らしなどの生活を自分で支えるのは難しいことがあります。将来どう暮らしたいかに合わせて、扶養を外れるタイミングを考えてみてください。
例えば「資格の勉強をしている間は扶養内で、合格したら正社員を目指す」のように、期間を決めておくのもいい方法です。扶養内で働く時間を、次の準備の時間として使えるからです。
1か月だけ給料が多い月があったら、扶養から外れる?
健康保険の扶養は、これからの年間収入の見込みで判断するのが基本です。1か月だけ多い月があっても、年間の見込みが目安の中なら、すぐに外れるとは限りません。
ただ、毎月の給料が増え続ける見込みなら、外れる可能性があります。判断は親の勤め先の健康保険がするので、迷ったら親を通して確かめてもらいましょう。
毎月の給料の額によっては、所得税が源泉徴収されることもあります。年間の年収が所得税のかからない水準に収まれば、年末調整や確定申告で戻ることがあるので、源泉徴収票は取っておいてください。
新卒で就職してすぐ辞めた時の扶養は?
新卒で就職すると、勤め先の社会保険に入るので、親の健康保険の扶養からは外れます。すぐに辞めた場合は、辞めたあとの年間収入の見込みで、もう一度扶養に入れるかを判断します。
扶養の手続きが変わらないままになっていることもあるので、辞めた時点で親の勤め先に確かめてもらいましょう。扶養内でバイトを続けること自体は、おかしなことではありません。
扶養に入っていなければ、いくらまで稼いでも問題ない?
扶養に入っていない人は、扶養の目安を気にする必要はありません。稼いだ分だけ、自分の所得税・住民税・保険料が決まっていく、という考え方になります。
給与だけなら、2026年分は年収178万円までは所得税がかからない水準です。それを超えると所得税がかかり始めますが、稼いだ額より税金が多くなることはないので、安心して働いてください。
扶養を外れると、親の税金はどれくらい上がる?
親の税金がどれくらい増えるかは、親の所得や家族の状況によって違います。ここでは金額を出せませんが、増える可能性がある、という点だけは押さえておきましょう。
19〜22歳の子なら、年収が136万円を超えても197万円以下までは、親が特定親族特別控除を受けられます。年収の見込みを親に伝えて、親の勤め先や税務署で確かめてもらうのが確実です。
扶養の外で働くことを考えるなら
扶養を外れるほど働くなら、社会保険のある職場や正社員の仕事も選択肢に入ります。同じ時間を働くなら、保障の付く働き方を選ぶ方がいい場合もあります。
『扶養を外れるなら、いっそ正社員を目指した方がいいのかな』と考える方もいますよね。働き方を選ぶ時の目安を表にしました。
| 選び方 | 扶養との関係 | 向いている人 |
|---|---|---|
| 扶養内でバイトを続ける | 年収の目安の中で働く | 学びや準備の時間を取りたい |
| 社会保険のあるバイトに入る | 親の健康保険の扶養から外れる | 今の職場で長く働きたい |
| 正社員を目指す | 勤め先の社会保険に入る | 収入と保障を安定させたい |
収入の考え方はフリーターの年収で、稼ぎ方はフリーターが稼げるバイトの選び方で紹介しています。
一人暮らしを考えている時は
扶養を外れて一人暮らしを始めると、家賃や生活費に加えて、健康保険料や国民年金も自分で払うことになります。毎月出ていくお金を先に書き出しておくと、どれくらい働けばいいかが見えてきます。
部屋探しや生活費の考え方はフリーターの一人暮らしで紹介しています。
職業訓練の給付金は世帯の収入も見られる
扶養内で働きながら職業訓練を考えている方もいますよね。職業訓練受講給付金は、本人収入が月8万円以下、世帯収入が月30万円以下、世帯の金融資産が300万円以下などの要件があります(厚生労働省)。
実家暮らしだと、世帯の収入で対象外になることもあります。訓練の使い方はフリーターの職業訓練で紹介しています。
自分で探すか、支援を使うか
正社員の求人は、ハローワークや求人サイトで自分で探すことができます。働きながら探すのが大変なら、就職エージェントを使うと、求人の紹介や書類の添削、面接の対策を手伝ってもらえます。
PR|第二新卒エージェントneo
フリーターからの正社員就職を相談する
20代の第二新卒・高卒・中卒・既卒・フリーターを対象にした就職・転職のサポートです。キャリアアドバイザーとの個別相談、履歴書・職務経歴書の添削、未経験OKの正社員求人の紹介など、内定までサポートを受けられます。対象や利用条件は公式サイトで確認してください。
20代向け第二新卒エージェントneoに相談するサービスの内容・対象は変わることがあります。最新の情報は公式サイトで確認してください。
よくある質問
フリーターの扶養の壁はいくらですか?
給与だけの場合、2026年分の主な目安は、健康保険の扶養が年間収入130万円未満(19歳以上23歳未満は150万円未満)、親の扶養控除が年収136万円以下です。自分の所得税は年収178万円までかからない水準です。
扶養を外れるとどうなりますか?
税金の扶養から外れると親の税金が増えることがあり、健康保険の扶養から外れると自分で国民健康保険か勤め先の社会保険に入ります。両方を分けて考えてみてください。
フリーターでも親の扶養から外れて働けますか?
はい、正社員でなくても扶養から外れて働くことはできます。外れる時は親の勤め先で手続きをし、自分の健康保険に入りましょう。
扶養に入っていても国民年金は払いますか?
はい、20歳以上なら、親の扶養に入っていても自分で国民年金に加入します。払うのが難しい時は、免除や納付猶予を申請できます。
年の途中で就職したら扶養はどうなりますか?
勤め先の社会保険に入ると、親の健康保険の扶養から外れます。税金の扶養は、その年の年収の合計で判断します。
まとめ
- 扶養には、税金の扶養と健康保険の扶養の2種類がある
- 2026年分は、健康保険の扶養が130万円未満(19歳以上23歳未満は150万円未満)が目安
- 親の扶養控除は、給与だけなら年収136万円以下が目安
- 自分の所得税は、給与だけなら年収178万円までかからない水準
- 税金の扶養は親に、健康保険の扶養は自分に影響する
- 外れると分かったら、早めに親に伝えて手続きをする
コメント